Ils font payer 27 340 € d’avion privé vers le Maroc à leur société : le fisc leur réclame 20 928 €
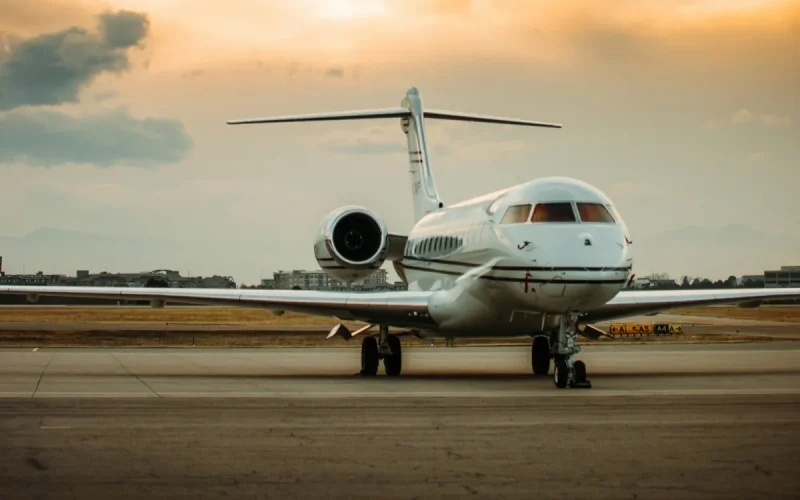
Deux dirigeants d’une entreprise de Gironde affirmaient que leur voyage à Essaouira servait à protéger un investissement immobilier au Maroc. Le fisc a considéré cette dépense comme un avantage personnel imposable. Dix ans après le vol, la justice française vient de confirmer leur redressement.
Le 26 mars 2016, un couple de dirigeants quitte Bordeaux à bord d’un avion-taxi pour rejoindre Essaouira. Retour le 10 avril. Coût de l’aller-retour : 27 340 euros, réglés par leur entreprise, la société ADF, installée à Saint-Loubès, en Gironde.
Pour les deux cogérants, ce déplacement avait une justification professionnelle. Leur société détenait une filiale au Maroc, ADF Maroc, qui avait acquis une villa à Essaouira grâce à un financement de sa maison mère.
Le dirigeant, également président du conseil syndical d’une copropriété située sur le golf d’Essaouira, affirme avoir participé à des négociations autour du projet touristique Essaouira-Mogador. L’objectif, selon le couple, était de préserver la valeur de cet investissement dans un contexte de ralentissement immobilier. Son épouse l’aurait accompagné pour le soutenir en raison de son état de santé.
Mais lors d’un contrôle fiscal, l’administration refuse que cette facture soit prise en charge comme une dépense professionnelle. Elle considère les 27 340 euros comme un avantage accordé aux dirigeants et leur réclame 20 928 euros d’impôt sur le revenu, de prélèvements sociaux et de pénalités.
Dans un arrêt rendu le 21 octobre 2026, la cour administrative d’appel de Bordeaux confirme ce redressement. Les articles de presse économique, une lettre du consul honoraire de France à Essaouira et une estimation immobilière fournis par le couple ne démontrent pas que le voyage était directement lié à l’activité de la société.
La villa d’Essaouira au cœur d’un deuxième redressement
Le même jour, les magistrats se prononcent aussi sur le recours de l’entreprise elle-même. Dans un second arrêt, ils confirment le refus de déduire les 27 340 euros de frais d’avion de son bénéfice imposable.
Un autre montant est contesté : 200 000 euros. La société avait inscrit cette provision pour anticiper une perte sur une créance de 615 479 euros détenue auprès de sa filiale marocaine, liée au financement de la villa. Les juges estiment que les éléments présentés ne permettent de justifier ni le risque de perte ni le montant provisionné.
Pour maintenir la majoration de 40 % appliquée à ces deux rectifications pour manquement délibéré, la cour relève également une habitude révélatrice : les dirigeants avaient reconnu payer eux-mêmes, en temps normal, leurs déplacements vers le Maroc.
L’entreprise avait obtenu en décembre 2024 un dégrèvement de 138 059 euros sur un autre point du contrôle fiscal. Pour les frais d’avion et la provision liée à Essaouira, les juges confirment toutefois les redressements.

